صابر الحرشاني
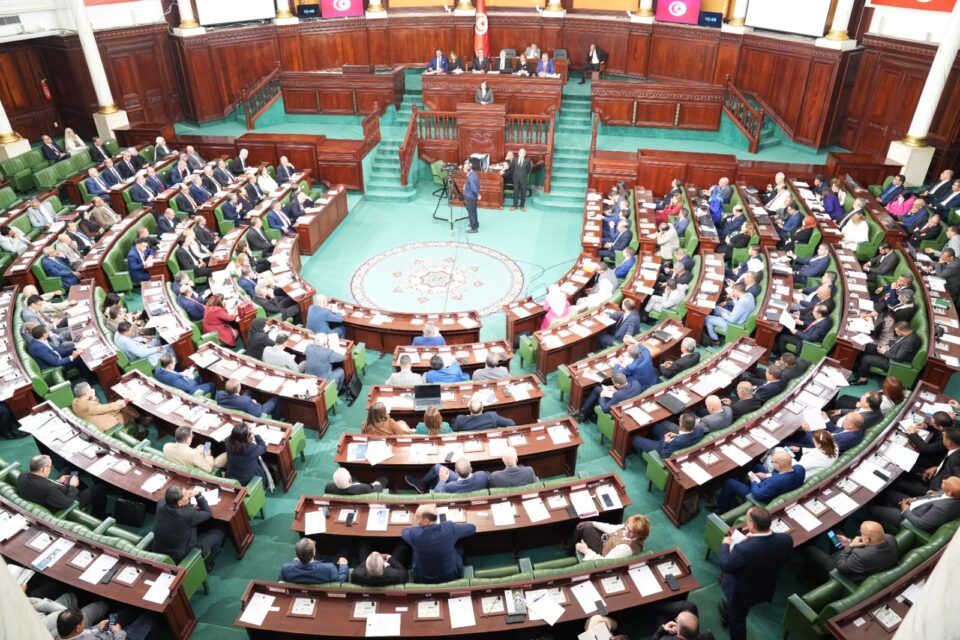
مع حلول شهر أكتوبر، يستعد مجلس نواب الشعب لاستئناف أشغاله في دورة برلمانية جديدة، لكنها هذه المرة لن تكون دورة عادية في حساب الزمن السياسي والمؤسساتي، باعتبارها الدورة الخامسة والأخيرة من المدة النيابية الحالية. ومن ثمّ، فإن النقاش حول أولوياتها لن يتعلق فقط بما يمكن أن يضاف إلى جدول الأعمال من مشاريع ومقترحات قوانين، وإنما بما يمكن أن ينجز فعليًا قبل انتهاء العهدة.
وإذا كانت الدورات السابقة قد انشغلت بقدر كبير من النقاشات حول بناء الإطار التشريعي الجديد وترتيب العلاقة بين مختلف المؤسسات، فإن الدورة الأخيرة تبدو أمام اختبار مختلف: ماذا سيفعل البرلمان بما راكمه من مشاريع وقوانين وملفات مفتوحة؟ وكيف يمكن تحويل النصوص التي تمت المصادقة عليها إلى أدوات فاعلة في الاقتصاد والإدارة والحياة اليومية؟
وتأتي المالية العمومية في مقدمة هذا الاختبار، مع الاستعداد لمناقشة قانون المالية وميزانية الدولة لسنة 2027، بالتوازي مع مواصلة متابعة تنفيذ ميزانية 2026. وقد بدأت لجنة المالية والميزانية بالفعل في التحضير لميزانية مجلس نواب الشعب لسنة 2027، كما واصلت خلال جويلية النظر في عدد من الملفات المالية والاقتصادية ومشاريع القوانين ذات الصبغة الاستعجالية.
قانون المالية 2027… محطة سنوية بطابع مختلف
لن يكون مشروع قانون المالية لسنة 2027 مجرد موعد تشريعي دوري، إذ سيأتي في نهاية المدة النيابية الحالية وفي سياق يفترض أن يربط بين الخيارات المالية للدولة وبين البرامج التنموية التي تم إقرارها.
وتشير وثائق وزارة المالية إلى أن قانون المالية لسنة 2026 تضمن تقديرات لموارد الدولة الجبائية ونفقات الميزانية ضمن إطار مالي يتطلب المتابعة المستمرة للتنفيذ. وبالتالي سيكون أمام النواب، عند مناقشة قانون المالية الجديد، مجال للنظر ليس فقط في الأرقام والموارد والنفقات، وإنما أيضًا في مدى تطابق الفرضيات السابقة مع ما تحقق فعليًا.
وهنا تبرز أهمية الدور الرقابي للجنة المالية والميزانية، باعتبار أن تقييم تنفيذ ميزانية السنة الجارية يمكن أن يوفر قاعدة عملية لفهم الصعوبات التي قد تواجه ميزانية 2027.
كما أن النقاش المنتظر حول الجباية والدين العمومي وتمويل الاستثمار والدعم والمؤسسات العمومية لن يكون منفصلًا عن سؤال أوسع يتعلق بقدرة المالية العمومية على تمويل الخيارات التنموية دون خلق اختلالات جديدة.
وقد أظهرت تجربة الدورة السابقة أن المسار المالي لا يقتصر على الجلسة العامة، إذ سجلت لجنة المالية والميزانية نقاشات حول تأخر بعض النصوص الترتيبية المرتبطة بتنفيذ قانون المالية، كما أثارت مسائل تتعلق بالتنسيق بين مجلس نواب الشعب والمجلس الوطني للجهات والأقاليم وبالحاجة إلى مزيد من الوضوح في بعض المسارات الإجرائية.
مجلة الصرف… ملف اقتصادي ينتظر الحسم
ومن بين الملفات التي راكمت اللجنة المختصة بشأنها نقاشات خلال الدورة الماضية، يبرز مقترح إصدار مجلة للصرف.
فالمقترح عدد 115/2025 أحيل إلى لجنة المالية والميزانية في جانفي 2026، وعقدت اللجنة بشأنه جلسات استماع مع وزارة المالية وممثلين عن المنظمات والهياكل الاقتصادية، بما في ذلك مجلس الغرف المشتركة والاتحاد التونسي للصناعة والتجارة وكنفدرالية المؤسسات المواطنة.
وتكشف هذه المسارات عن طبيعة الملف، فهو لا يتعلق بجانب تقني محدود، وإنما يتقاطع مع الاستثمار والمعاملات المالية والعلاقة مع الخارج وتسوية مخالفات الصرف ومناخ الأعمال.
ولهذا سيكون التحدي في الدورة الأخيرة هو الانتقال من مرحلة الاستماع وتعدد المقترحات إلى صياغة نص واضح وقابل للتطبيق، مع مراعاة التوازن بين متطلبات الرقابة المالية والحاجة إلى تسهيل المعاملات الاقتصادية.
قوانين اقتصادية أخرى على طاولة الانتظار
ولا تنحصر الملفات الاقتصادية في مجلة الصرف. فقد واصلت لجنة المالية النظر في عدد من المبادرات التشريعية المرتبطة بالبنوك والمؤسسات المالية وغيرها من المسائل ذات الصلة بالنشاط الاقتصادي. كما ناقشت في جويلية مشاريع قوانين تتعلق باتفاقيات تمويل وضمان مرتبطة بتمويل مشاريع في قطاع الفسفاط واستيراد الأسمدة.
وتكتسب هذه الملفات أهمية إضافية لأنها تكشف أن العمل التشريعي الاقتصادي لا يتوقف عند القوانين الكبرى، وإنما يشمل أيضًا النصوص التي تنظم التمويل والاستثمار والمؤسسات العمومية وآليات تدخل الدولة في الاقتصاد.
ومن المنتظر أن يكون معيار التعامل مع هذه الملفات هو مدى قدرتها على معالجة إشكالات عملية قائمة، وليس فقط حجمها أو عناوينها.
من سنّ القوانين إلى مراقبة تطبيقها
فالقانون لا يحقق أهدافه بمجرد المصادقة عليه ونشره، وإنما يحتاج إلى نصوص تطبيقية وإدارة قادرة على تنفيذه وآليات واضحة للمتابعة. وقد سبق للجنة المالية أن شددت على أهمية تدارك التأخير في إصدار بعض الأوامر الترتيبية المرتبطة بقانون المالية لسنة 2026، معتبرة أن ذلك يؤثر في تنفيذ البرامج العمومية.
ومن هنا يمكن أن يتحول العمل الرقابي إلى جزء أساسي من أجندة الدورة الخامسة، عبر الاستماع إلى الوزراء والمسؤولين، ومتابعة تنفيذ الاعتمادات، وتقييم المشاريع، ومساءلة الجهات المعنية عن أسباب التأخير عندما لا تتحقق الأهداف المعلنة.
زمن محدود وملفات متراكمة
العامل الزمني سيكون حاضرًا بقوة في الدورة الجديدة. فالبرلمان لا يدخل سنة تشريعية مفتوحة على عدد غير محدود من الورشات، وإنما أمامه دورة أخيرة يفترض أن تستوعب قانون المالية وميزانية الدولة لسنة 2027، إلى جانب الملفات التي قطعت أشواطًا في اللجان خلال الدورة السابقة.
وتكشف أعمال لجنة المالية خلال الأشهر الماضية عن تراكم عدد من المشاريع والمقترحات، وهو ما يجعل ترتيب الأولويات وتحديد الملفات القابلة للحسم مسألة عملية أكثر منها سياسية. فقد واصلت اللجنة النظر في مجلة الصرف، وفي مقترحات أخرى تخص البنوك والمؤسسات المالية وغيرها من الملفات، بالتوازي مع تحضيرها لميزانية المجلس لسنة 2027.
وفي هذا السياق، قد يكون من الصعب فتح عدد كبير من الورشات التشريعية الكبرى في الوقت نفسه، بينما تبدو الملفات التي استكملت جزءًا مهمًا من مسارها أقرب إلى الانتقال نحو مرحلة الحسم.
